Если задуматься, то оформить пластик на ребёнка – это не просто модный тренд, а реальный способ упорядочить семейный бюджет и приучить малыша к правильному обращению с деньгами. Особенно когда на кону не только забавный подарок или премия за хорошие отметки, но и довольно приятный кэшбэк в виде бонусов, который потом пригодится на обучение или развлечения. Постоянно удивляюсь, насколько процесс получения и контроля такой карты даёт родителям гибкость, а детям – самостоятельность, при этом никаких лишних хлопот с лимитами или безопасностью.
В наше время, кажется, кто не пользуется дополнительными возможностями по финансам, тот упускает много интересных шансов. Вот и с детками всё проще: банк не просто кладёт вам в руки ключи от кошелька, но и помогает следить за тратами, ставя разумные ограничения. Тем более, с бонусами в виде процента от покупок – это почти что карманные деньги с приятным сюрпризом!
Согласитесь, ни один взрослый не прочь получить что-то в подарок просто за то, что пользуется услугами, так почему бы не дать такую возможность и подрастающему поколению? Сейчас расскажу, почему выгодно подключиться к этой системе и что можно получить от её использования.
Преимущества и выгоды использования детской карты
Для начала, важно понять, что оформление такого продукта – процесс не сложнее, чем отправиться за хлебом в магазин. Родители контролируют все операции, устанавливая лимит и следя за тратами, а ребёнок получает первые уроки финансовой грамотности. Это, кстати, больше чем учебник – настоящая жизнь на пальцах! Представьте, что у твоего малыша появилась карта с кэшбэком, которая возвращает часть потраченных средств домой. При этом банк нередко предлагает доплаты за хорошее поведение – например, за оценки в школе или участие в спортивных секциях. Отличный стимул для мотивации, не правда ли?
Добавьте к этому безопасность: всё происходит без риска использования налички, а возможность блокировки карты за секунду убережёт от неприятностей, если ребёнок вдруг забудет её в школе или потеряет в парке. Гибкость в управлении – чуть ли не самая классная штука, ведь родители сами задают рамки и могут подстраиваться под текущие нужды семьи.
Плюс ко всему, некоторые банки дают возможность подключать бонусные программы, которые потом превращаются в реальные скидки и подарки. Например, моя подруга недавно рассказывала, что благодаря кэшбэку смогла купить классный набор для творчества для своего сынишки. Настоящая польза, согласитесь!
Каким образом происходит получение карты и что учесть
Начать стоит с выбора банка – большинство крупных игрокей предлагают интересные варианты, которые подойдут и для школьника, и для совсем маленького. Обычно понадобится заполнить заявление, подготовить документы на ребёнка, а затем вместе посетить отделение или оформить всё дистанционно. Важно обратить внимание на условия процента по возврату средств, возможность управления через мобильное приложение и наличие бонусных программ.
Также подумайте о настройках безопасности: лучше сразу уточнить, можно ли ограничить операции в интернете, установить дневной лимит и функцию мгновенного уведомления о транзакции – вот это реально спасает нервы!
Для ускорения процесса часто достаточно иметь свидетельство о рождении и паспорт родителя, но в зависимости от банка требования могут отличаться. В целом, никаких запредельных бюрократических подвигов, что уже радует, ведь знаем по себе, как быстро хочется получить всё и сразу.
| Этап | Что нужно | Совет от меня |
|---|---|---|
| Выбор банка | Сравнить условия, кэшбэк, бонусы | Ищите гибкие предложения без скрытых комиссий |
| Сбор документов | Паспорт родителя, свидетельство о рождении | Подготовьте всё заранее, чтобы избежать нервотрёпки |
| Подача заявки | Заявление, личное присутствие или онлайн | Онлайн-сервисы экономят кучу времени – пользуйтесь ими |
| Получение карты | Забрать в офисе или доставить домой | Настройте уведомления сразу после активации |
Моё мнение? Не откладывайте, ведь вовремя начать – это уже половина успеха. К тому же наличие финансового инструмента для детей превращает бюджет в более прозрачный, а процесс обучения с деньгами – в настоящий факультатив жизни.
Чем выгодна детская карта и как её оформить
Если учесть все плюсы, то для родителей на первом месте окажется безопасность – ведь можно установить дневные и месячные лимиты, предотвратить снятие наличных и даже получать уведомления о каждой операции. Это как цифровой детский замочек, который позволил бы мне спать спокойно, пока младший с друзьями на улице.
Переключаясь на бонусы – многие банки предлагают неплохой кэшбэк и премии за использование карты малышом, что в 2024-м порой доходит до 5% от покупок в популярных категориях: книги, игрушки, кафе. Прибавьте сюда возможность получения процента на остаток – звучит почти как депозит, только без длинных бумажек и очередей.
Важный момент – оформление. Сегодня процесс не занимает вечность: достаточно зайти в личный кабинет банка, заполнить заявку через мобильное приложение, прикрепить документы ребёнка и родителя – и вуа-ля – карта скоро у вас в руках, а ребёнок получит свой первый финансовый инструмент. Как прогрессивная мама, я бы рекомендовала не затягивать, ведь чем раньше начнёте, тем раньше будет результат в виде самостоятельности и понимания денег.
Преимущества такого продукта для семьи сложно переоценить. Например, возможность выбрать дизайн и получить маленький подарок или премию за открытие – это дополнительная мотивация для ребятни. Ну и, признаюсь, мне как родителю приятно видеть, что деньги не просто исчезают в небытие, а учат ценности и планированию – как в забытом мультике, где герой, откладывая на мечту, наконец получал желанное.
| Преимущество | Что даёт | Как влияет на ребёнка |
|---|---|---|
| Гибкость лимитов | Управление расходами в рамках разумного | Учится планировать бюджет |
| Кэшбэк и бонусы | Возврат процентов с покупок и премии | Мотивация экономить и использовать карту с умом |
| Безопасность | Уведомления и ограничения операций | Понимание рисков и ответственность |
Основные финансовые преимущества детской карты для родителей и детей
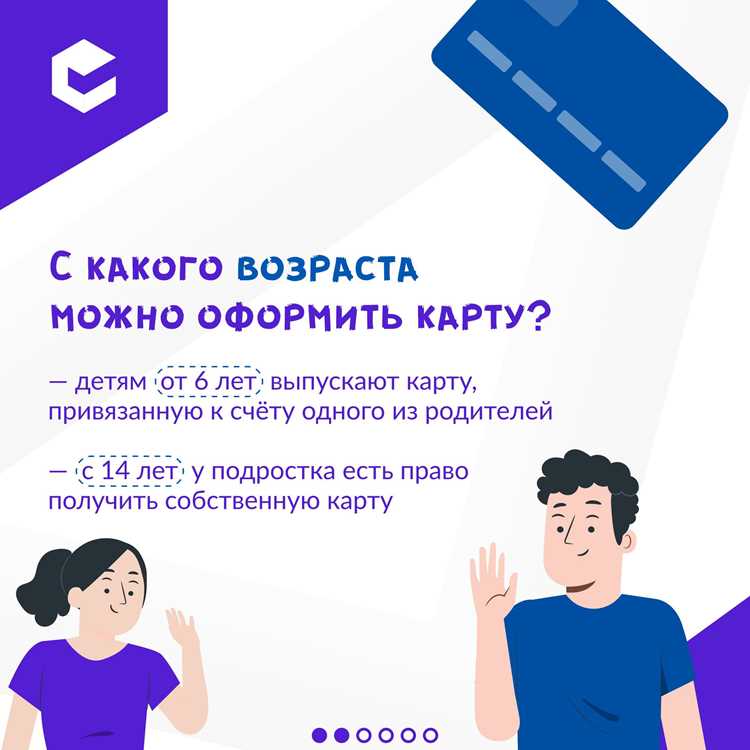
Процент кэшбэка, который предусмотрен в некоторых таких предложениях, тоже не просто приятный бонус, а реальная возможность получать обратно часть потраченного. Особенно, если карта оформлена у банка, который поощряет траты на развивающие товары или услуги – тут и премия за «полезные» покупки, и дополнительная мотивация познавать мир. Лично я всегда уверена: если ребёнок сам видит, что его усилия по экономии вознаграждаются, начинает относиться бережнее к деньгам.
Гибкость в использовании – ещё один важный плюс. К примеру, родители могут самостоятельно настраивать параметры доступа к счёту, ограничивая покупки по отдельным категориям или устанавливая дневные лимиты. Это не просто контроль, а именно обучение финансовой грамотности под чутким руководством. Я знаю пару мамочек, которые считают это чуть ли не лучшим подарком для своих детей на День рождения – ведь это не только деньги в руках, но и ощущение ответственности.
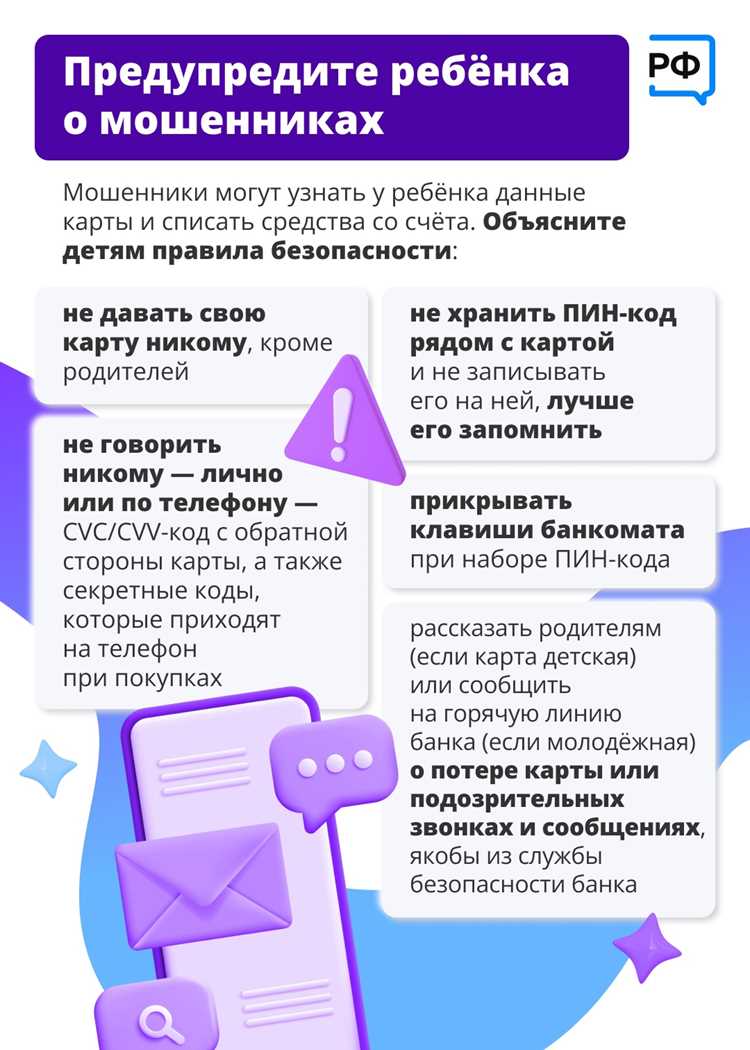
Не стоит сбрасывать со счетов и безопасность. Благодаря таким инструментам доступны уведомления о каждой операции, мгновенная блокировка и восстановление – все технические фишки, которые не дадут сомнительным магазинам и мошенникам пошалить с финансами любимых человечков. Ну, а что касается кэшбэка и премиальных программ – это как приятный бонус к базовой ставке родителей, которые беспокоятся о будущем своих питомцев.
| Преимущество | Описание | Рекомендация |
|---|---|---|
| Лимит и контроль | Настраиваемые пределы трат с уведомлениями и блокировками | Подключите лимит, чтобы исключить лишние покупки |
| Кэшбэк и бонусы | Возврат процентов с трат на учебу, развлечения и подарки | Выбирайте продукт с бонусами на нужные категории |
| Обучение финансовой грамотности | Наглядное освоение правил обращения с деньгами | Обсудите с ребёнком планирование бюджета вместе |
| Безопасность | Моментальные уведомления и быстрый контроль доступа | Используйте мобильные приложения для контроля операций |
Мне кажется, что оформление такой пластиковой «копилки» – это не просто о расходах, а о долгосрочном проекте: учим детей тонкостям финансов, сохраняя нервы и деньги родителей. В результате вместо паники «куда пропали все карманные» появляется спокойствие, что расходы под контролем, а это намного круче. А вы как думаете? Может, стоит подарить ребёнку первый финансовый опыт вместе с удобным инструментом?
Процесс оформления детской карты: необходимые документы и этапы
Первое, с чего стоит начать – собрать минимальный пакет документов, иначе процесс затянется, и совсем не факт, что вы успеете получить все плюсы и выгоды вовремя. Обычно хватает паспорта родителя и свидетельства о рождении ребёнка. Комиссия по лимитам и кэшбэку, если честно, церемонится редко, зато строго проверяют возраст – максимальный порог для детей, на которых открывают подобную карту, почти всегда стоит, чтобы усложнить жизнь мошенникам и уследить за безопасностью.
Дальше начинается танец с подачей заявления: лучше идти в отделение лично, чтобы не стать «героем» длинных очередей онлайн-сервисов, которые иногда зависают. В заявлении указываете данные ребенка, выбираете тариф и тип карты – желательно с обучающими функциями и контролем расходов, чтобы сохранить денежные нервы до следующего школьного проекта. Некоторые банки уже предлагают гибкость по лимитам, что позволяет регулировать процент доступных средств в зависимости от задач – будь то обучение, подарки или карманные расходы.
После подачи следует период ожидания – в среднем от одного до трех рабочих дней. За это время банк иногда делает маленький подарок: активирует премию или подключает бонусы в виде кэшбэка за покупки учебной литературы или спортивного инвентаря. Моя подруга, например, рассказывала, что ребёнок впервые самостоятельно расплатился за канцтовары и получил приятный процент обратно – вот это я понимаю, мотивация!
Чтобы не запутаться, полезно иметь под рукой такую памятку:
- Паспорт родителя с актуальной регистрацией;
- Свидетельство о рождении ребенка;
- Заявление на выпуск;
- Контактный номер и электронная почта;
- Выбор тарифа и лимита, соответствующего нуждам семьи.
Если время поджимает и в голове смешались сроки и условия, не стесняйтесь задать пару вопросов менеджеру – никаких глупых вопросов не бывает, только горькие последствия от пропущенных деталей. Лично я заметила, что карты с расширенной безопасностью (контроль покупок через СМС и мобильное приложение) дают спокойствие родителям, и дети учатся отвечать за расходы – это существенный плюс.
И да, не забывайте о радостях – оформляя карту, можно заодно получить стартовую премию или приветственный кэшбэк, который отлично поднимет настроение при первом использовании. Кажется, это лучше, чем подарок из магазина – сразу ощутимая выгода и контроль над финансами в одном флаконе. Вот такой вот забавный небольшой секрет взрослой жизни среди детских радостей.
Ограничения и возможности использования детской карты в повседневной жизни
Плюс, с процентом кэшбэка и бонусов ситуация вполне приятная: иногда возвращается до 1–3% от суммы на баланс, классно подкрепляя процесс обучения финансовой грамотности через практику. Мои знакомые дети гордо показывали, что смогли накопить на подарок благодаря небольшому кэшбэку и премиям от банка – вещь весьма мотивирующая, согласитесь!
Что касается безопасности, тут настоящий щит – карты для детей часто имеют встроенные ограничения по операциям, например, запрет на онлайн-покупки без подтверждения родителей или использование в сомнительных местах. Это снимает головную боль с родителей, давая чувство контроля и спокойствия одновременно. А ещё есть возможность настроить уведомления: каждый платеж тут же всплывёт в мобильном приложении, что помогает объяснять детям ответственность в реальном времени.
А теперь – о гибкости. Для юных владельцев предусмотрены разные сценарии использования: от оплаты досуга и транспорта до своевременной пополнения на учебные нужды. Кстати, что заметно – процесс получения и ведения такой карты довольно прост и не требует от родителей тонны документов или очередей. Плюс с годами банк обычно увеличивает лимит, что сулит плавный переход к самостоятельности.
Иногда кажется, что второй бонус – это не только кэшбэк, но и моральный вклад в обучение – при использовании этих карт дети учатся считать и планировать, не выходя за рамки и не рискуя серьезно ошибиться. Не редкость, что за несколько месяцев пользования малыш становится умнее в вопросах бюджета, а родители, в свою очередь, балуют его небольшими финансовыми премиями за ответственный подход.
| Возможности | Ограничения |
|---|---|
| Установленные дневные лимиты и контроль | Максимальная сумма расходов ограничена |
| Начальный кэшбэк или бонусы за покупки | Запрет на операции без согласия родителей |
| Пояснения и обучение через практику | Часто недоступность кредитного лимита или специального финансирования |
В общем, если вы ищете баланс между свободой и контролем, эта идея подойдёт. Всё-таки, когда ребёнок чувствует, что у него есть свои «финансы» – это почти как в мемах: «да, я взрослый, только на минималках». А в реальности – отличная подзарядка для самостоятельности без вылетов в минус.